Introdução:
A renúncia de receita é um instrumento utilizado pelo poder público para incentivar determinados setores da economia, estimular investimentos, promover o desenvolvimento regional, gerar empregos e alcançar objetivos econômicos e sociais.
Na prática, ocorre quando o governo deixa de arrecadar determinados tributos em razão da concessão de benefícios fiscais, como isenções, reduções de alíquotas, créditos presumidos, regimes especiais de tributação, entre outros mecanismos.
Embora possa ser utilizada como instrumento de política pública, a renúncia de receita não significa que seus efeitos desapareçam das contas públicas.
Ao contrário.
Toda receita que deixa de ingressar nos cofres públicos produz efeitos sobre o planejamento, a execução e o equilíbrio das finanças públicas.
Por isso, compreender a renúncia de receita também é compreender Gestão Orçamentária e Financeira.
Esse tema já foi abordado anteriormente no post “Receitas na Administração Pública: impactos fiscais, governança e sustentabilidade orçamentária”, no qual discutimos seus principais conceitos, consequências e desafios.
Renúncia de receita não é apenas uma questão tributária
É comum analisar a renúncia de receita exclusivamente sob a perspectiva tributária.
Entretanto, seus efeitos ultrapassam a arrecadação.
Quando o governo decide conceder determinado benefício fiscal, está tomando uma decisão que pode repercutir sobre toda a gestão pública.
Menor arrecadação pode significar menor disponibilidade de recursos para financiar políticas públicas, investimentos e despesas necessárias à manutenção dos serviços públicos.
Isso significa que uma decisão relacionada à receita pode produzir consequências sobre a despesa.
E é justamente nesse ponto que a Gestão Orçamentária e Financeira assume papel fundamental.
O gestor precisa compreender não apenas quanto deixará de ser arrecadado, mas também:
- qual é o objetivo da renúncia;
- quem será beneficiado;
- qual será o impacto sobre a arrecadação;
- quais políticas públicas poderão ser afetadas;
- quais resultados são esperados;
- como esses resultados serão medidos;
- por quanto tempo o benefício deverá permanecer;
- e quais mecanismos permitirão avaliar sua efetividade.
Em outras palavras, não basta conceder o benefício. É preciso planejar, executar, controlar e avaliar.
O impacto da renúncia no orçamento público
O orçamento público representa muito mais do que uma relação entre receitas e despesas.
Ele é um instrumento de planejamento e de execução das políticas públicas.
Quando ocorre uma redução da receita esperada, a capacidade de financiamento do governo pode ser afetada, exigindo que o gestor avalie suas consequências sobre as despesas e sobre o equilíbrio fiscal.
A questão, portanto, não deve ser simplesmente:
“Quanto o governo deixará de arrecadar?”
É necessário avançar para perguntas mais importantes:
“O que será obtido em contrapartida?”
“Quais resultados serão gerados?”
“O benefício alcançará efetivamente o público que se pretende beneficiar?”
“O custo da renúncia é compatível com os resultados esperados?”
É nesse momento que a gestão orçamentária deixa de ser meramente operacional e passa a assumir uma dimensão estratégica.
Da previsão da receita à execução da despesa
A Gestão Orçamentária e Financeira exige uma visão integrada.
A receita prevista influencia a capacidade de financiamento do governo. Essa capacidade, por sua vez, está relacionada ao planejamento e à execução das despesas públicas.
Podemos visualizar esse processo de forma simplificada:
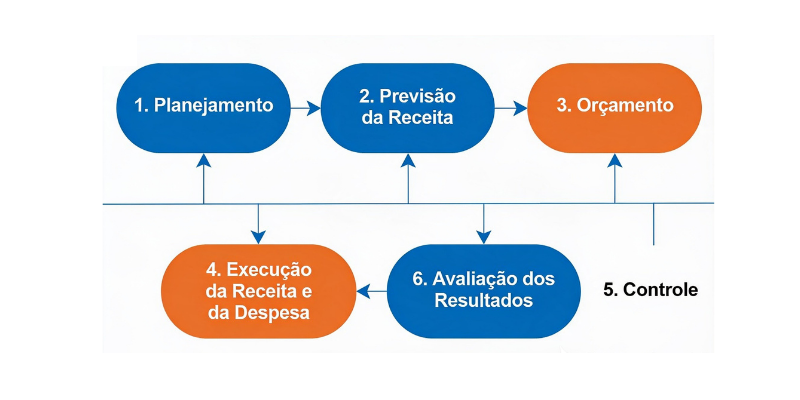
A renúncia de receita está inserida nesse processo.
Por isso, uma decisão aparentemente localizada na área tributária pode repercutir em diversas etapas da gestão pública.
Uma redução da arrecadação pode exigir reavaliação das prioridades, revisão de projeções, acompanhamento da execução orçamentária e financeira e adoção de medidas para preservar o equilíbrio fiscal.
É por isso que receita e despesa não podem ser analisadas de maneira isolada.
A importância da análise e do controle
A concessão de benefícios fiscais deve estar associada a critérios claros, objetivos e transparentes.
Também é fundamental acompanhar seus resultados ao longo do tempo.
Não basta estabelecer uma política de incentivo e presumir que seus objetivos serão alcançados.
É necessário verificar:
- se os investimentos esperados realmente ocorreram;
- se houve geração de empregos;
- se houve desenvolvimento da atividade econômica pretendida;
- se os resultados sociais foram alcançados;
- qual foi o custo efetivo da renúncia;
- e se a manutenção do benefício continua sendo justificável.
Essa avaliação permite ao gestor tomar decisões mais qualificadas.
Um benefício fiscal pode ter sido adequado em determinado momento e deixar de produzir os resultados esperados posteriormente.
Da mesma forma, uma política pública pode alcançar seus objetivos, mas apresentar um custo superior ao benefício produzido.
Sem informação, análise e indicadores, a gestão perde capacidade de avaliar se determinada decisão está produzindo o resultado esperado.
Renúncia de receita e responsabilidade fiscal
A preocupação com os efeitos das decisões sobre as finanças públicas está diretamente relacionada ao conceito de responsabilidade na gestão fiscal.
Nesse contexto, a Lei Complementar nº 101/2000 – Lei de Responsabilidade Fiscal (LRF) estabelece regras importantes relacionadas à renúncia de receita, especialmente em seu art. 14.
A legislação busca evitar que a concessão de benefícios fiscais seja realizada sem que sejam considerados seus impactos sobre as contas públicas e a necessidade de preservação do equilíbrio fiscal.
Assim, a renúncia de receita deve ser analisada dentro de uma perspectiva mais ampla de planejamento, responsabilidade, transparência e controle.
Gestão Orçamentária e Financeira: não basta executar
É justamente aqui que surge uma questão fundamental para quem trabalha com orçamento e finanças públicas:
É suficiente saber executar o orçamento?
A resposta é não.
Conhecer os procedimentos de execução é indispensável.
Mas a atuação do gestor público exige algo além do domínio operacional.
É necessário compreender o que está sendo executado, por que está sendo executado, qual é o fundamento da decisão, qual impacto ela produz e quais resultados se pretende alcançar.
Uma execução realizada corretamente do ponto de vista formal não necessariamente representa uma decisão adequada do ponto de vista gerencial.
O servidor precisa compreender a relação entre:
Planejamento → Orçamento → Receita → Despesa → Execução → Controle → Resultado.
Essa visão integrada permite reduzir riscos, melhorar a qualidade das decisões e contribuir para uma utilização mais eficiente dos recursos públicos.
Da execução para a compreensão
A Gestão Orçamentária e Financeira moderna exige profissionais capazes de interpretar informações, identificar riscos, compreender os efeitos das decisões e utilizar os instrumentos disponíveis para melhorar a gestão pública.
Não se trata apenas de saber “qual botão apertar” ou “qual procedimento executar”.
É preciso compreender o contexto da operação.
Uma decisão relacionada à receita pode repercutir sobre a despesa.
Uma alteração na previsão pode afetar a execução.
Uma execução inadequada pode gerar riscos.
Uma decisão sem análise pode comprometer recursos públicos.
E uma decisão bem planejada, executada, controlada e avaliada pode contribuir para melhorar a entrega de políticas públicas à sociedade.
É essa visão integrada que transforma a execução orçamentária e financeira em gestão.
Teoria e prática para todos os entes da Federação
É justamente diante dessa complexidade que a capacitação deixa de ser apenas uma necessidade operacional e passa a ser uma necessidade estratégica.
A MMP Cursos oferece uma formação completa em Gestão Orçamentária e Financeira no Setor Público, reunindo teoria e prática e abordando os principais aspectos relacionados ao planejamento, orçamento, execução, controle e avaliação das finanças públicas.
Porque, na Gestão Orçamentária e Financeira, não basta executar.
É preciso compreender o que está sendo executado, por que está sendo executado e quais consequências essa decisão pode produzir.
💬 Depoimento Real
Humberto Suassuna – TRE/TO – 2023
“Curso muito necessário para melhorar o nível de conhecimento teórico sobre a execução orçamentária e financeira, pois somente a prática operacional nos sistemas não produz o conhecimento adequado à operacionalização correta das atividades desempenhadas.“
Perguntas frequentes sobre Renúncia de Receita e Gestão Orçamentária e Financeira
1. O que é renúncia de receita?
Renúncia de receita ocorre quando o poder público deixa de arrecadar parte dos tributos que normalmente seriam devidos, em razão da concessão de benefícios fiscais. Entre os mecanismos utilizados estão isenções, reduções de alíquotas, créditos presumidos e regimes especiais de tributação. A renúncia pode ser utilizada como instrumento de política pública para estimular investimentos, gerar empregos, promover o desenvolvimento regional ou alcançar determinados objetivos econômicos e sociais.
2. Quais são os principais tipos de renúncia de receita?
Entre os principais mecanismos de renúncia de receita estão as isenções tributárias, reduções de alíquotas, remissões, subsídios, créditos presumidos e alterações de bases de cálculo, além de determinados regimes especiais de tributação. A forma adotada depende do objetivo da política pública e do tributo envolvido. Independentemente do mecanismo utilizado, é fundamental avaliar seus impactos sobre a arrecadação e sobre as finanças públicas.
3. Como a renúncia de receita impacta o orçamento público?
A renúncia de receita pode reduzir os recursos disponíveis para o financiamento das despesas e das políticas públicas. Por isso, seus efeitos precisam ser considerados no planejamento e na elaboração do orçamento, bem como acompanhados durante a execução orçamentária e financeira. Uma menor arrecadação pode exigir reavaliação de prioridades, revisão de projeções e adoção de medidas para preservar o equilíbrio fiscal.
4. Qual é a relação entre renúncia de receita e a Lei de Responsabilidade Fiscal?
A Lei Complementar nº 101/2000 – Lei de Responsabilidade Fiscal (LRF) estabelece regras para a responsabilidade na gestão fiscal e trata especificamente da renúncia de receita em seu art. 14. O dispositivo estabelece condições para a concessão ou ampliação de incentivo ou benefício de natureza tributária que resulte em renúncia de receita, exigindo que sejam considerados seus impactos e a preservação do equilíbrio das contas públicas.
5. Por que a renúncia de receita deve ser acompanhada e avaliada?
Porque a concessão de um benefício fiscal não garante, por si só, que os resultados esperados serão alcançados. É necessário verificar se a medida efetivamente produziu os benefícios econômicos e sociais pretendidos e se o custo da renúncia é compatível com os resultados obtidos. O acompanhamento e a avaliação permitem identificar distorções, corrigir estratégias e subsidiar decisões sobre a manutenção, revisão ou encerramento dos benefícios.
6. Qual é a importância da Gestão Orçamentária e Financeira para o controle das receitas e despesas públicas?
A Gestão Orçamentária e Financeira permite analisar de forma integrada o planejamento, a previsão da receita, o orçamento, a execução da receita e da despesa, o controle e a avaliação dos resultados. Essa visão ajuda o gestor a compreender não apenas como executar uma operação, mas também por que ela está sendo realizada, quais impactos pode produzir e se está contribuindo para os objetivos da administração pública. Dessa forma, a gestão deixa de ser apenas operacional e passa a apoiar decisões mais eficientes, responsáveis e alinhadas ao interesse público.
